
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
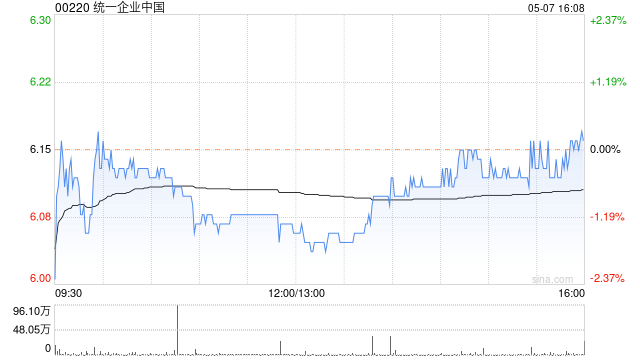
招商证券海外发布研报称,合股企业中国(00220)
第三季收入基本握平,虽毛利率受惠于原材料资本下落和便捷面高端化而教诲,但收入乏力及想象杠杆放松负担合座发扬。基于更新后2026年14.5倍的市盈率,下调想象价15%,由9.9港元降至8.4港元,看守“中性”评级。
该行指,下调估值倍数是响应现饮成品对饮料销售的负担,且展望该负担将握续至2026年。集团惩处层重申全年销售增长想象为6-8%,该行以为兑现难度较大。但现在集团6.5%的股息率具备眩惑力。该行以为,若行业竞争方式出现企稳迹象,或上调评级为“增握”。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:史丽君 开云kaiyun体育
Powered by kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版 @2013-2022 RSS地图 HTML地图
